
外壁塗装に火災保険は使える?対象の条件と申請の流れ
外壁塗装に火災保険が使えるのは、台風・雹・雪・落雷などの災害で外壁が壊れたときだけです。色あせやひび割れといった経年劣化(年月による自然な傷み)の塗り替えは、火災保険の対象外です。使うための条件は、修理費が免責金額(契約で決めた自己負担の額)を超えることです。
あわせて、被害から3年以内に契約者本人が申請する必要があります。
「台風のあとに外壁の欠けを見つけたけれど、保険で直せるの?」「訪問業者に、火災保険を使えば実質0円と言われた」。こうした疑問や不安を抱えて、このページにたどり着いた方も多いのではないでしょうか。火災保険は名前に「火災」とあるため、外壁の修理に使えるとは思っていない方も少なくありません。
一方で、条件を知らないまま申請したり、業者に任せきりにしたりすると、思わぬトラブルにつながることもあります。
この記事では、火災保険で補償される災害と対象外のケース、受け取れる金額と自己負担の考え方を整理します。あわせて、申請の流れと、「保険で無料」をうたう勧誘への注意点もまとめました。ご自身の家で保険が使えるかどうかを判断する材料として、お役立てください。
外壁塗装に火災保険は使える?補償される条件とは
外壁塗装に火災保険が使えるのは、台風や雹などの災害で外壁が壊れ、その修理に塗装が必要になったときです。年月による傷みを直すための塗り替えには使えません。
「火災保険」という名前から、火事のときだけの保険だと思っている方は少なくありません。実際には、契約の内容によって自然災害の損害も補償されます。ここでは、使えるかどうかを判断するための全体像を整理します。
火災保険は「災害で壊れた外壁の修理」に使える
火災保険は、火事だけでなく、契約によって風災・雹災・雪災・落雷・水災などの損害も補償する保険です。業界団体の案内でも、自然災害による建物の損害は対象になりうるとされています。
くわしくは日本損害保険協会「そんがいほけん相談ガイド」で確かめられます。
外壁は建物の一部なので、災害で傷ついた場合は修理費が保険金の対象になります。たとえば、強風で飛んできた物が当たって外壁がへこんだ場合です。その部分を補修し、まわりと色をそろえるための塗装も修理の一部として扱われます。
一方で、保険が見ているのは「何が原因で壊れたか」です。同じひび割れでも、災害が原因なら対象になり、年月による傷みなら対象外です。外壁塗装そのものに保険が出るのではなく、災害の損害を直す工事に保険が出ると考えると分かりやすいでしょう。
なお、外壁の傷みに気づくきっかけは、台風や大雪のあとの見回りが多いものです。2階の外壁やベランダの裏側など、ふだん見ない場所に被害が出ていることもあります。どんな災害がどの程度補償されるかは、次の章で災害の種類ごとに詳しく紹介します。
使えるかどうかを決める3つの条件
外壁の修理に火災保険を使うには、3つの条件がそろう必要があります。「災害が原因」「修理費が免責金額を超える」「3年以内に請求」の3つです。どれか1つでも欠けると、保険金は支払われません。
- 災害が原因であること(台風・雹・雪・落雷など)
- 修理費が免責金額(自分で負担する額)を超えること
- 被害を受けてから3年以内に請求すること
1つ目の「災害が原因」は、もっとも大事な条件です。保険会社は被害の状態を見て、災害との関係を確かめます。いつ、どの災害で壊れたのかを説明できるようにしておくと、話がスムーズに進みます。被害に気づいた日付や、その前後の天気をメモしておくと役に立ちます。
2つ目の免責金額は、契約のときに決めた自己負担の額です。修理費がこの額に届かないと、保険金は出ません。小さな傷だけでは、保険を使えないこともあります。
3つ目の期限は、保険法という法律の決まりです。保険金を請求する権利は、3年で時効により消えてしまいます。被害に気づいたら、早めに動くことが大切です。時間がたつほど、災害による傷みか年月による傷みかの区別もつきにくくなります。
保険で直せるのは「元の状態に戻す」までの費用
保険金で支払われるのは、被害を受ける前の状態に戻すための費用(原状回復)までです。災害をきっかけに家をよりよくしたい部分は、保険の範囲には入りません。
たとえば、外壁の一部が壊れて塗り直しが必要になったとします。保険で出るのは、壊れた部分を直して元どおりにする費用です。この機会に耐久性の高い塗料へ替えたい場合、その差額は自分で払うことになります。
- 台風で傷んだ面の補修と塗装:保険の対象になりうる
- 傷んでいない面まで含めた全体の塗り替え:自己負担
- 前より高いグレードの塗料にする差額:自己負担
- ついでに行う屋根の塗装:自己負担
このように、保険金と実際に頼みたい工事の費用には差が出やすくなります。「保険で外壁塗装が全部まかなえる」と考えないことが、計画づくりの第一歩です。金額の考え方や免責の型は、のちほど詳しく説明します。
まず自分の保険証券で確かめたいこと
保険を使えるか考える前に、保険証券(契約の内容が書かれた書類)で、補償の中身を確かめておくことをおすすめします。同じ火災保険でも、契約によって補償の範囲は大きく違うためです。
- 補償の種類(風災・雹災・雪災・水災などが入っているか)
- 免責金額(自己負担の額)はいくらか
- 建物が補償の対象に入っているか(家財だけの契約もある)
- 保険の期間と、契約者・保険会社の連絡先
特に見落としやすいのが、建物が対象に入っているかどうかです。火災保険には建物と家財(家具や家電)を分けて契約する形があります。家財だけの契約では、外壁の修理には使えません。
保険証券が見つからないときは、保険会社や代理店に問い合わせれば内容を教えてもらえます。明日できることとして、まずは証券を手元に出し、上の4項目に印をつけてみてください。それだけで、保険を使えるかどうかの見通しがかなり立ちます。
火災保険で外壁塗装が補償される災害は何?
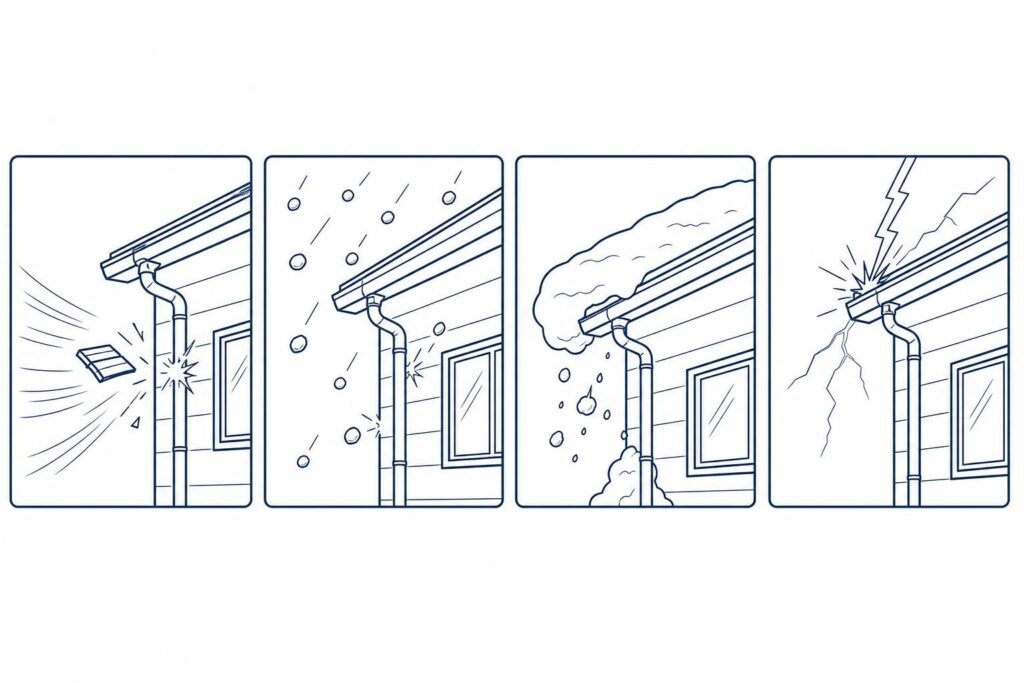
火災保険で外壁の修理が補償されるのは、風災・雹災・雪災・落雷・火災・水災など、突然の災害で外壁が壊れたときです。名前は「火災保険」でも、火事だけを対象にした保険ではありません。
ただし、どの災害まで補償されるかは契約によって違います。ここでは、外壁で起こりやすい被害を災害の種類ごとに整理します。ご自宅の被害がどれに当てはまりそうか、照らし合わせながら読んでみてください。
台風・強風で物が飛んできて外壁が傷ついた(風災)
台風や強風、竜巻などによる被害は「風災(ふうさい)」と呼ばれ、多くの住宅向け火災保険で基本の補償に入っています。外壁の被害で、もっとも相談が多いのがこの風災です。
たとえば、強風で飛んできた看板や瓦、植木鉢が当たって外壁がへこんだり、塗装がはがれたりするケースです。外壁材の一部が風であおられて浮いた、割れた、という被害も考えられます。
風災で気をつけたいのは、被害に気づくのが遅れやすい点です。台風が過ぎたあと、外壁を一周ぐるりと見て回るだけでも、早く気づけることがあります。高い所は無理に上らず、地上から見える範囲で確かめましょう。
- 飛んできた物が当たって外壁がへこんだ・欠けた
- 外壁材の一部が浮いた・はがれた
- 強風で倒れた物干しやアンテナが外壁を傷つけた
- 雨どいが外れて、外壁にこすれた跡が残った
雹や大雪で外壁や雨どいが壊れた(雹災・雪災)
雹(ひょう)が降って起きた被害を「雹災」、大雪や雪の重みによる被害を「雪災」といいます。雹災・雪災も、風災と同じく基本の補償に入っていることが多い災害です。
雹は大きな粒になると、外壁に小さなへこみや欠けを点々と残します。金属製の外壁や雨どい、ベランダの波板などは、とくに跡が残りやすい部分です。
雪の場合は、屋根から落ちた雪が外壁や雨どいにぶつかって壊れることがあります。積もった雪の重みで雨どいがゆがみ、そこから雨水があふれて外壁を汚すこともあります。雪がとけてから被害に気づく場合もあるので、春先に一度点検しておくと安心です。
落雷・火災・爆発で外壁が焦げた・壊れた
落雷・火災・破裂や爆発による損害は、火災保険のもっとも基本となる補償です。外壁塗装と結びつけて考える方は少ないかもしれませんが、外壁が焦げたり、すすで黒ずんだりする被害も対象になりえます。
自宅からの出火だけでなく、隣の家の火事が燃え移った(延焼した)場合や、熱で外壁が変色した場合も考えられます。近所でガスボンベが爆発し、その衝撃で外壁が割れたといったケースも対象になりうる被害です。
落雷では、雷が近くに落ちた衝撃で外壁の一部が欠けることがあります。どの被害も、いつ・何が起きたかを説明できるよう、日付と状況をメモしておくと後の手続きがスムーズです。
大雨や洪水で外壁が傷んだ(水災)
大雨による洪水や土砂崩れなどの被害は「水災(すいさい)」と呼ばれます。水災は、契約によって補償に入っていない場合や、特約(オプションの補償)になっている場合がある点に注意が必要です。
保険料を抑えるために、水災の補償を外して契約している方もいます。また、水災の補償が付いていても、「床上浸水になった」「損害が建物の価値の一定の割合以上」などの条件が付くことが多いです。
そのため、外壁が泥水につかって汚れた、一部が傷んだという程度では、保険金が出ないこともあります。川の近くや低い土地にお住まいの方は、水災が契約に入っているか、どんな条件かを保険証券で確かめておきましょう。
保険の種類で補償の範囲が違う
同じ「火災保険」という名前でも、どの災害が補償されるかは、契約した保険の種類やプランによって違います。火事・落雷・爆発だけを補償する手ごろなタイプもあれば、風災や水災まで広く補償するタイプもあります。
日本損害保険協会の相談ガイドでも、補償の範囲は保険の種類や契約によって異なると説明されています。ご自宅の契約内容を確かめずに「火災保険なら直せる」と思い込むのは避けたいところです。
下の表は、災害ごとに外壁で起こりやすい被害と、補償されやすさの目安をまとめたものです。あくまで一般的な傾向なので、最終的にはご自身の契約で確かめてください。
| 災害 | 外壁の被害の例 | 補償されやすさの目安 |
|---|---|---|
| 風災(台風・強風・竜巻) | 飛来物によるへこみ・欠け、外壁材のはがれ | 基本の補償に入っていることが多い |
| 雹災 | 外壁や雨どいの点々としたへこみ・割れ | 基本の補償に入っていることが多い |
| 雪災 | 落雪による外壁の破損、雨どいのゆがみ | 基本の補償に入っていることが多い |
| 落雷・火災・爆発 | 焦げ・すす汚れ、衝撃による割れ | ほとんどの契約で補償される |
| 水災(洪水・土砂崩れ) | 浸水による外壁の汚れ・傷み | 契約次第。条件付きのことが多い |
- 風災・雹災・雪災が補償に含まれているか
- 水災の補償が付いているか、付いているならその条件
- 補償の対象に「建物」が入っているか(家財のみの契約もある)
手元に保険証券(契約の内容が書かれた書類)が見当たらないときは、保険会社や代理店に問い合わせれば内容を教えてもらえます。被害が起きる前に一度確かめておくと、いざというときに慌てずに済みます。
外壁塗装が火災保険の対象外になるのはどんなとき?
外壁塗装が火災保険の対象外になるのは、傷みの原因が災害ではなく、年月による劣化や地震などにあるときです。保険は「突然の事故で壊れたもの」を直すための仕組みなので、少しずつ進む傷みは補償の外に置かれています。
ここでは、申請しても保険金が出にくい代表的なケースを4つに分けて見ていきます。自宅の外壁の傷みがどれに近いかを考えながら読んでみてください。
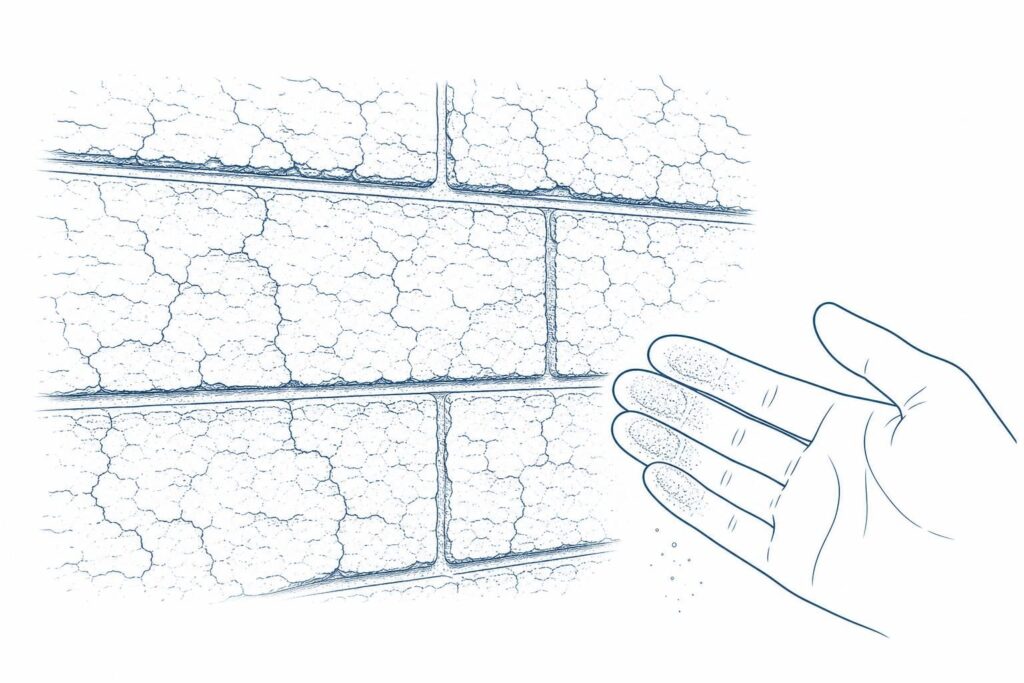
経年劣化による色あせ・チョーキング・ひび割れ
経年劣化(年月がたつことによる自然な傷み)は、火災保険の対象外です。外壁の塗り替えが必要になる理由の多くは、この経年劣化にあたります。紫外線や雨風を毎日受けることで、塗膜(塗料が乾いてできる膜)は少しずつ弱っていきます。
次のような症状は、災害ではなく経年劣化と判断されることがほとんどです。
- 外壁を手で触ると白い粉がつく(チョーキング)
- 日当たりのよい面を中心に色があせている
- 髪の毛ほどの細いひびが広い範囲にある
- コーキング(目地を埋めるゴム状の材料)が縮んだり割れたりしている
- 雨どいや鉄部などの金属部分にサビが出ている
これらは数年から十数年かけて進む傷みです。ある日の台風で急にできたものではないため、保険金の請求理由にはなりません。
注意したいのは、台風のあとに初めて傷みに気づくことが多い点です。強い雨風のあとは外壁をよく見るため、以前からあった色あせやひびが目に入ります。「台風のあとに見つけた」ことと「台風で傷んだ」ことは別の話なので、落ち着いて見分けることが大切です。
地震・噴火・津波による被害は地震保険の担当
地震・噴火・津波が原因で外壁が壊れた場合、火災保険からは保険金が出ません。これらの被害を補償するのは、火災保険とセットで入る「地震保険」です。地震保険は火災保険に付けて契約する仕組みで、単独では入れません。
たとえば、大きな揺れで外壁に斜めのひびが入った、モルタルの一部がはがれ落ちたといった被害が考えられます。こうした場合は、火災保険ではなく地震保険の対象かどうかを確かめることになります。
地震保険に入っているかどうかは、保険証券を見れば分かります。入っていない場合、地震による外壁の修理は自己負担になります。気になる方は、今のうちに契約内容を見直しておくと安心です。
なお、地震のあとの余震や、地震で起きた火事による損害も、地震保険の範囲として扱われるのが一般的です。原因が地震にかかわるときは、まず地震保険の窓口に相談すると話が早く進みます。
施工不良や手入れ不足が原因の傷み
前回の工事の不具合や、手入れを怠った結果の傷みも、対象外になることが多いです。保険が補償するのは外からの突然の力による損害で、工事や管理の問題は含まれません。
たとえば、下地の処理が不十分で、塗膜が早くはがれたケースがあります。塗料を薄く塗りすぎて、数年で色があせたケースも施工不良にあたります。この場合は、保険ではなく工事をした業者の保証で直せないかを確かめるのが先です。
保証の期間や範囲は、工事のときに受け取った保証書に書かれています。手元に見当たらない場合は、工事をした業者に問い合わせてみましょう。
また、小さなひびを長く放っておいたために、雨水がしみ込んで傷みが広がることもあります。こうした手入れ不足による損害も、災害との関係が認められにくくなります。
被害から時間がたちすぎている・原因が分からない
被害の原因がはっきりしないときも、保険金は支払われません。保険会社は鑑定人(被害を調べる専門の人)を出し、傷みと災害の関係を確かめます。そこで災害が原因だと説明できなければ、経年劣化と同じ扱いになります。
被害から時間がたつほど、いつの台風で傷んだのかを示すのは難しくなります。そのあいだに雨風で傷みが進むと、もとの被害と劣化の区別もつきにくくなるからです。保険金を請求する権利には3年の期限もあるので、気づいたら早めに動くことが大切です。
一方で、経年劣化による塗り替えは、保険ではなく計画的に備えるのが近道です。塗料ごとの塗り替えの目安は、外壁塗装は何年ごと?塗料別の目安と劣化サインで詳しく紹介しています。
- 家の外を一周して、外壁の傷みを写真に撮っておく
- 台風や大雪のあとは、同じ場所をもう一度撮って比べる
- 前回の塗装の時期と、工事の保証書の有無を確かめる
外壁塗装で火災保険はいくら出る?免責と自己負担
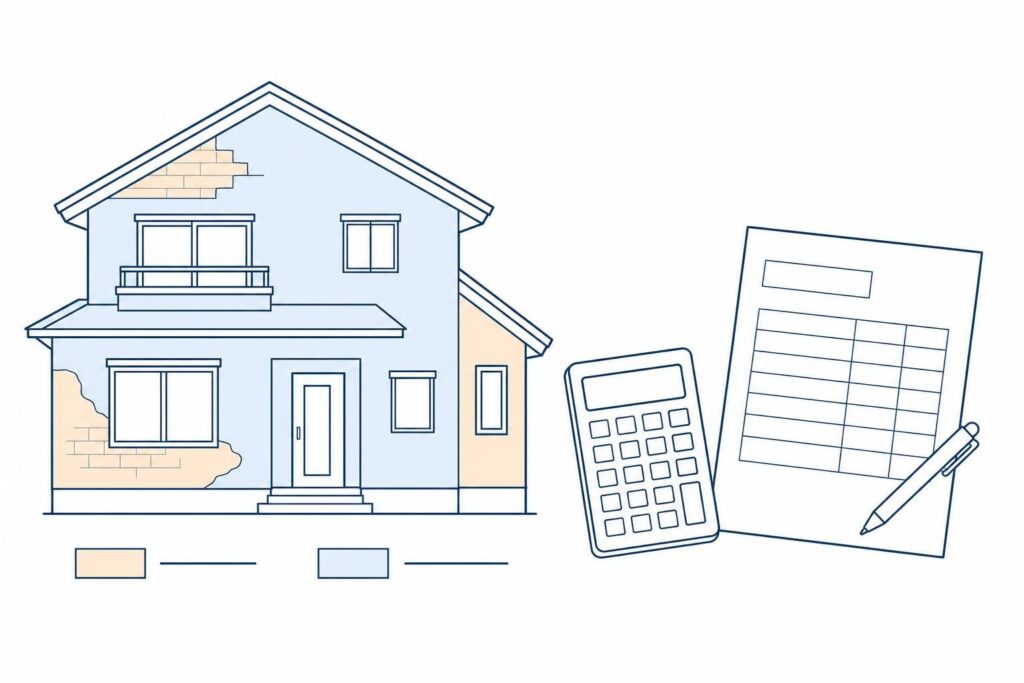
火災保険で出るお金は、災害で壊れた部分を元に戻す修理費から、免責金額を差し引いた額が基本です。外壁全体の塗り替えや塗料のグレードアップ分は保険の外になり、自己負担になります。
「保険が使えるなら塗装代はほとんどかからない」と考える方は少なくありません。ただ、実際に受け取れる額は、被害の範囲と契約の決まりで大きく変わります。ここでは、保険金の考え方と自己負担が生まれる理由を順に見ていきます。
保険金は「壊れた部分を直す費用」が基本
保険金の対象は、災害で傷んだ部分を被害の前の状態に戻すための費用(原状回復の費用)です。家全体をきれいにするための費用ではありません。
例えば、台風で飛んできた物が当たり、外壁の一面に欠けとへこみができたとします。この場合に見込まれるのは、傷んだ面の補修と、その部分の塗装にかかる費用です。傷んでいない面まで塗り直す費用は、原則として含まれません。
また、修理に使う材料も「元と同じ程度のもの」が前提です。もとの塗料より長持ちする高価な塗料を選ぶ場合、その差額は自分で払うことになります。保険会社は業者の見積書と被害の写真をもとに、どこまでが災害による損害かを判断します。
雨どいや窓まわりなど、外壁と一緒に傷んだ部分も災害が原因なら修理費に含められます。見積もりを頼むときは、被害のある場所をもれなく見てもらいましょう。逆に、もとからあった傷みを修理に紛れ込ませると、申請全体が疑われるおそれがあります。
免責金額(自己負担の額)の2つの型
免責金額は、保険を使うときに契約者が自分で負担すると契約で決めた額です。保険証券を見ると、どちらの型かが分かります。
- 差し引く型:損害額から免責金額を引いた額が出る。免責金額は0円・3万円・5万円・10万円などから選ぶ
- 20万円の型:損害額が20万円以上なら全額が出て、20万円未満なら出ない。古い契約に多い(フランチャイズ方式と呼ばれます)
- どちらの型でも、損害額が免責金額に届かなければ保険金は出ない
差し引く型で免責金額が5万円の場合、損害額が30万円なら受け取れるのは25万円です。損害額が4万円なら、免責金額に届かないため保険金は出ません。
20万円の型では、損害額が18万円だと保険金は出ません。一方で25万円なら、25万円の全額が支払われます。小さな被害ほど保険の対象になりにくい、という点は覚えておくと安心です。
免責金額を高く設定した契約は、毎年の保険料が抑えられる代わりに、使える場面が少なくなります。被害に気づいてから慌てないよう、自分の契約の免責金額を今のうちに確かめておきましょう。
| 損害額 | 差し引く型(免責5万円) | 20万円の型 |
|---|---|---|
| 4万円 | 出ない | 出ない |
| 18万円 | 13万円 | 出ない |
| 30万円 | 25万円 | 30万円 |
外壁全体を塗り替えたいときの自己負担
外壁全体を塗り替える場合、保険金で出るのは被害部分の修理分だけで、残りは自己負担です。部分補修だけでは、直した所と周りの色やつやが合わないこともあります。
そのため、「どうせ直すなら家全体を塗り替えたい」と考える方も多いでしょう。その場合は、保険で出る修理費と、全体の塗り替え費用との差を自分で用意することになります。
- 傷んでいない面も含めた外壁全体の塗り替え
- もとより高い塗料へのグレードアップ分
- 被害を受けていない屋根の塗装
- 経年劣化(年月による自然な傷み)の補修
自己負担の目安をつかむには、まず塗り替え全体の費用感を知っておくことが大切です。坪数ごとの費用や内訳は、外壁塗装の相場はいくら?坪数別の費用と内訳・安くするコツで詳しく紹介しています。保険で出る見込みの額と並べると、手元から出すお金が見えてきます。
足場代をまとめて節約する考え方
保険の修理と塗り替えを同じ時期に行うと、足場を組む回数が1回で済み、足場代をまとめて節約できることがあります。足場(工事のために家の周りに組む作業用の台)は、外壁の工事でまとまった費用がかかる部分です。
修理と塗り替えを別々の時期に行うと、そのたびに足場を組み立てて外す手間がかかります。同時に行えば、その手間と費用を一度で済ませられます。被害の修理で足場を組むなら、近く塗り替えを考えている方は合わせて検討する価値があります。
- 保険証券を出して、免責金額と型を確かめる
- 業者に「保険の修理分」と「全体の塗り替え分」を分けた見積もりを頼む
- 足場代が両方の見積もりにどう入っているかを確かめる
見積もりを分けてもらうと、保険の申請に使う修理費と、自分で払う分の区別がはっきりします。修理の費用を実際より大きく見せる見積もりは、トラブルのもとになるので避けましょう。
外壁塗装に火災保険を使うときの申請の流れは?
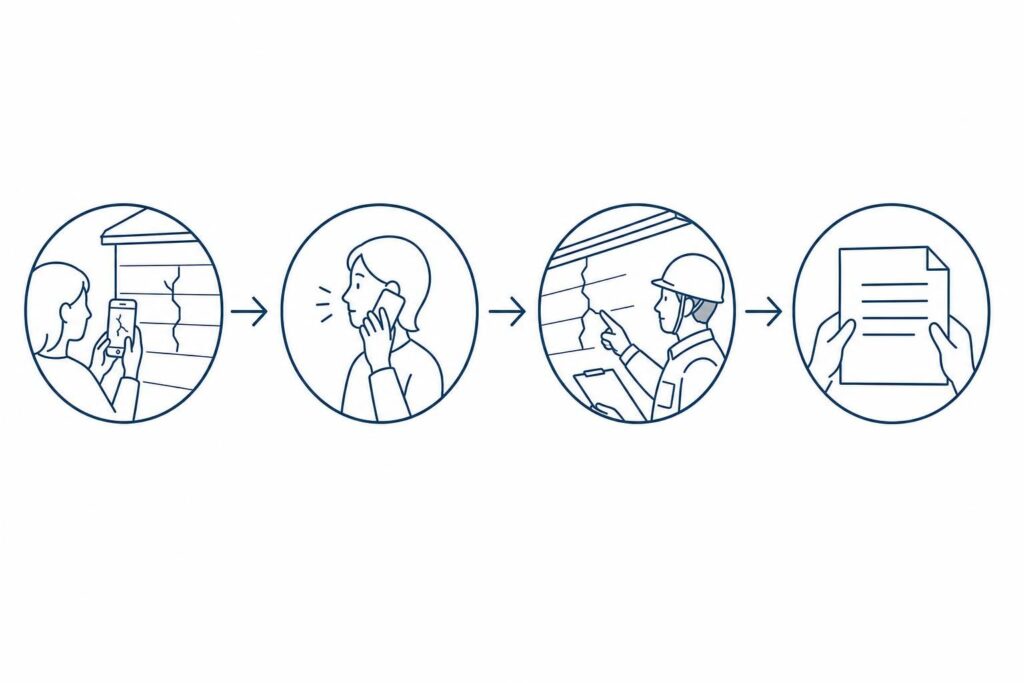
外壁塗装に火災保険を使うときの流れは、「写真→保険会社へ連絡→見積もり→書類提出→調査→支払い」の順です。工事の契約は、保険金の額が決まってからにするのが安心です。
順番を入れ替えると、被害の証拠が消えたり、思わぬ自己負担が出たりすることがあります。全体の流れを先に確かめておきましょう。
被害に気づいたらまず写真を残す
申請でいちばん大切なのは、工事を始める前に、被害の様子を写真で残しておくことです。修理が済んでしまうと、どこがどう壊れていたのかを示せなくなります。
撮るときは、1枚で済ませずに、距離を変えて何枚か残すのがコツです。被害の場所が建物のどこにあるのか、第三者が見ても分かる形にしておきましょう。
- ひびや欠け、へこみを近くから撮る
- 被害の場所が分かるよう、建物全体も撮る
- 撮影した日付が分かる形で残す
- 飛んできた物や壊れた雨どいなども一緒に撮る
高い所の被害は、無理に屋根やはしごに上らないでください。地上から撮れる範囲でかまいません。届かない所は、あとで業者が点検のときに撮ってくれます。
台風や雹のあとなら、その日の天気が分かるメモも添えておくと役立ちます。「いつ、何が起きて壊れたのか」を説明する材料になるからです。
保険会社(代理店)に連絡して必要書類を聞く
写真を残したら、業者に頼む前に、まず保険会社か代理店に連絡するのが基本です。保険証券(契約の内容が書かれた書類)を手元に置いて電話すると、話が早く進みます。
連絡では、被害に気づいた日と、原因と思われる災害を伝えます。そのうえで、どんな書類が必要かを聞いておきましょう。必要な書類は保険会社によって違うため、先に確かめておくと二度手間になりません。
- 保険金の請求書(保険会社から届く用紙)
- 修理の見積書
- 被害箇所の写真
申請は契約者本人が行います。業者に書類づくりを手伝ってもらうのはかまいません。ただ、請求そのものを業者に任せるのはやめておきましょう。保険会社とのやりとりの窓口は、ご自身で持っておくのが安心です。
塗装業者に被害の確認と修理の見積もりを頼む
次に、塗装業者に現地を見てもらい、「災害で壊れた部分を直す費用」が分かる見積もりを作ってもらいます。保険会社に出す見積書なので、修理の場所と内容がはっきり分かる書き方にしてもらうことが大切です。
あわせて外壁全体の塗り替えも考えている場合は、見積もりを分けてもらうと整理しやすくなります。被害部分の修理と、自分で払う塗り替え部分を一枚に混ぜると、保険の対象がどこまでかが見えにくくなるためです。
見積もりは、できれば複数社からとりましょう。比べることで、修理の範囲や金額が妥当かどうかが判断しやすくなります。1社だけだと、範囲が広すぎたり狭すぎたりしても気づけません。
見積書で確かめたい項目は、外壁塗装の見積もりの見方|確認する7項目と相見積もりのコツで詳しくまとめています。業者と話す前に目を通しておくと、質問すべき点が分かります。
書類を出し、鑑定人の調査を受ける
書類がそろったら保険会社に提出し、保険会社が被害の原因と金額を調べるのを待ちます。被害の大きさや内容によっては、鑑定人(被害を調べる専門の人)が現地を見に来ることがあります。
鑑定人の調査では、外壁の傷みが災害によるものかどうかを確かめます。立ち会うときは、撮っておいた写真や被害に気づいたときの状況を説明できるようにしておきましょう。見積もりをとった業者に同席してもらうと、修理の内容について質問されたときも答えやすくなります。
- 事実と違う説明をしない
- 分からないことは「分からない」と伝える
- 調査が終わるまで被害箇所を直さない
調査の結果、修理の範囲や金額が見積もりより小さく判断されることもあります。納得できない点があれば、理由を保険会社に聞いてみましょう。
保険金が支払われてから工事を契約する
工事の契約は、保険金の額が決まり、支払いの見通しが立ってから結ぶのが安全です。先に契約すると、保険金が見積もりより少なかったとき、差額を自分で払うことになります。
支払いの時期は、必要な書類がそろってから原則30日以内とする約款(保険の契約のきまり)が多くあります。ただし、鑑定人の調査など確認が必要な場合は、それより延びることがあります。
保険金の額が分かれば、修理だけにするのか、塗り替えもまとめて頼むのかを落ち着いて決められます。支払いを待つ間に、見積もりをとった業者の説明や対応を見比べておくとよいでしょう。
- 保険証券がどこにあるかを確かめておく
- 保険会社や代理店の連絡先をメモしておく
- 台風や大雪のあとは、外壁を一周見て回る
- 気になる所があれば、日付が分かる写真を残す
この順番を守っておけば、保険が使えたときも使えなかったときも、慌てずに次の手を考えられます。
「火災保険で外壁塗装が無料」の勧誘はなぜ危ない?
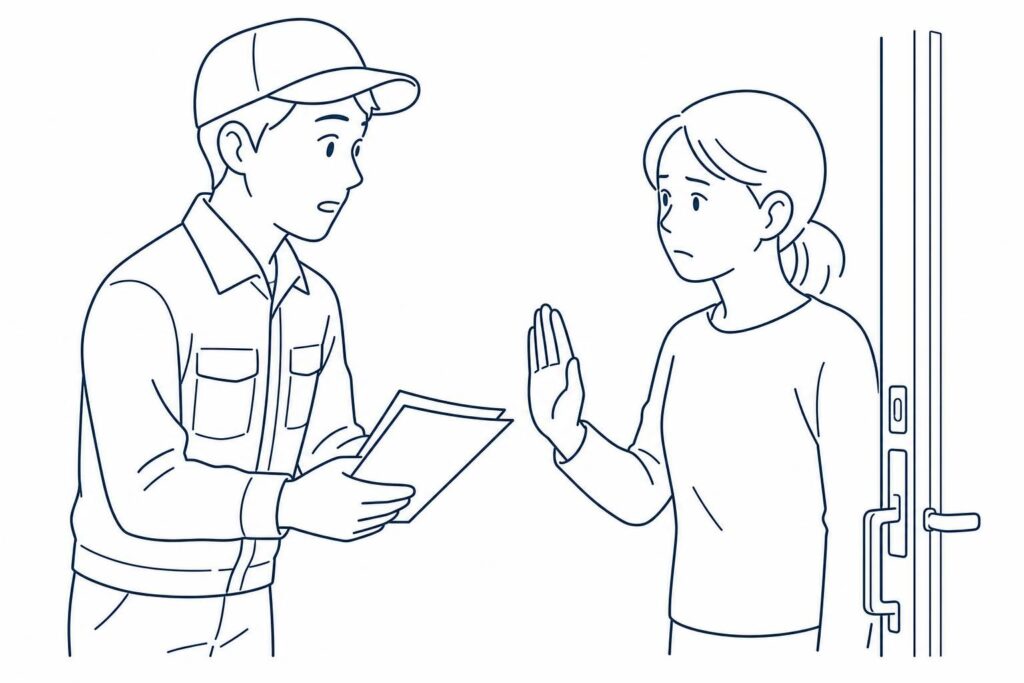
「火災保険で外壁塗装が無料」という勧誘は、うその申請や高い手数料・違約金のトラブルにつながりやすく危険です。火災保険で直せるのは災害で壊れた部分だけで、外壁全体の塗り替えが無料になる仕組みはありません。
この章では、よくある勧誘の手口と、契約者が負うかもしれない責任、トラブルになったときの相談先をまとめます。訪問や電話で声をかけられたときに、落ち着いて判断する材料にしてください。
よくある勧誘の手口
多いのは、訪問や電話で「保険を使えば自己負担0円で塗り替えられます」と持ちかける手口です。こうした業者についての相談は、国民生活センターにも寄せられています。詳しくは国民生活センターの注意喚起で確かめられます。
「近くで工事をしていて、お宅の外壁が気になりました」と、点検を口実に近づいてくることもあります。そのうえで「台風の被害なので保険が下ります」と話を進め、その場で契約を急がせるのが典型的な流れです。
- 経年劣化(年月による自然な傷み)を、災害による被害と偽って申請させる
- 申請代行の手数料として、受け取った保険金の数十%を求める
- 保険金が出ないと分かって解約しようとすると、高い違約金を請求する
- 保険金だけを受け取り、約束した工事をしない
どの手口にも共通するのは、「保険金でまかなえる」という言葉で契約を先に結ばせる点です。保険金がいくら出るかは保険会社が調べて決めるもので、業者が約束できるものではありません。
うその理由で申請すると契約者も責任を問われる
経年劣化を災害のせいにして申請することは、保険金詐欺にあたり、業者だけでなく契約者も責任を問われるおそれがあります。保険金を請求するのは契約者本人なので、「業者に言われたとおりにしただけ」という言い分は通りにくいのです。
たとえば「この割れは去年の台風でできたことにしましょう」と言われ、そのとおり書類を出したとします。原因がうそだと分かれば、保険金は支払われず、受け取った分の返還を求められることもあります。
さらに、保険会社から契約を解除されるおそれもあります。そうなると、本当に災害が起きたときに補償を受けられません。目先の塗り替え費用を浮かせるつもりが、いざというときの備えを失うことになりかねないのです。
業者が被害の原因を決めるような話し方をしたら、その場で話を進めないでください。原因の判断は、保険会社の調査に任せるのが正しい流れです。
保険金が出なかったときのトラブル
「無料」の勧誘で特に多いのが、保険金が出なかったり少なかったりしたあとに、工事代金や違約金をめぐってもめるケースです。契約書に「保険金が出なくても工事代金を払う」「解約するなら違約金を払う」と書かれていることがあります。
そうなると、無料のつもりで頼んだ工事の代金を、全額自分で負担することになりかねません。解約しようとしても、高い違約金を求められる例もあります。
- 訪問した業者に「保険で0円」と言われ、その場で工事の契約書にサインする
- 申請したものの、保険会社の調査で経年劣化と判断され、保険金が出ない
- 解約を申し出ると、契約書を理由に高い違約金を請求される
こうしたもめごとを避けるには、保険金の額が決まる前に工事の契約を結ばないことが大切です。契約書にサインする前に、保険金が出なかったときの扱いを書面で確かめておきましょう。
勧誘を受けたときの確かめ方と相談先
勧誘を受けたら、業者に申請のサポートを頼む前に、まず自分の保険会社か代理店に連絡するのが確実です。国民生活センターも、同じように保険会社への連絡を先にするよう呼びかけています。
保険会社に聞けば、その被害が補償の対象になりそうか、どんな書類が要るかを教えてもらえます。業者の説明が正しいかどうかも、ここで確かめられます。
- その場で契約せず、「保険会社に確認してから返事します」と伝える
- 被害の原因と保険金の額は、保険会社が調べて決めるものと覚えておく
- 申請代行の手数料や解約時の違約金が、契約書に書かれていないか見る
- 工事の見積もりは、ほかの業者からも取って比べる
すでに契約してしまい、困っているときは、消費生活センターに相談できます。消費者ホットライン「188(いやや)」に電話すると、近くの窓口を案内してもらえます。
訪問販売で結んだ工事の契約は、クーリング・オフの対象になりえます。クーリング・オフは、契約書を受け取ってから8日以内なら解約できる制度です。日にちがたつと使えなくなるため、迷ったら早めに相談しましょう。
よくある質問
Q. 外壁塗装をしたあとでも火災保険は申請できますか?
A. 工事のあとでも、被害から3年以内で、災害による損害だと示せる証拠があれば、認められることがあります。証拠とは、工事前に撮った被害の写真や、被害の日付が分かる記録などです。ただし、直したあとは保険会社が現地で被害を確かめられません。そのため、認められないこともあると考えておきましょう。
被害に気づいたら、工事を頼む前に保険会社へ連絡するのが安心です。
すでに工事を終えた方は、手元の写真や業者の見積書、工事の記録を集めてから相談しましょう。被害の箇所と日付が分かる資料が多いほど、説明がしやすくなります。
Q. 火災保険を使うと、翌年の保険料は上がりますか?
A. 火災保険には、自動車保険のような等級(事故の有無で保険料が変わるしくみ)は一般的にありません。そのため、保険金を受け取っただけで翌年の保険料が上がることは、通常はないと考えられます。ただし、細かな扱いは保険会社や契約によって違います。
気になる方は、申請の前に保険会社や代理店に聞いておくと落ち着いて進められます。
なお、契約の更新の時期に保険料が変わることはあります。保険料の見直しは、保険を使ったかどうかとは別の理由で行われることが多いものです。
Q. 保険金を受け取ったら、修理しないといけませんか?
A. 保険金の使い道に決まりがあるかは、契約によって違うため、保険会社に確かめてください。注意したいのは、直さずにそのままにした場合です。同じ場所が次の台風で傷んでも、前の被害と区別できず、もう一度は請求できないことがあります。また、壊れた所から雨水が入ると、家の傷みが広がるおそれもあります。
受け取った保険金は、できるだけ修理にあてるのがおすすめです。
修理のついでに外壁全体を塗り替える場合もあるでしょう。保険金で直す部分と自己負担の部分を、見積書で分けてもらうと分かりやすくなります。
Q. 賃貸住宅に住んでいても、外壁の修理に火災保険は使えますか?
A. 外壁など建物そのものの保険は、ふつう建物の持ち主が入るものです。賃貸住宅に住む方が入っている火災保険は、多くの場合、家具や家電などの家財が対象です。外壁が台風などで傷んだときは、自分で業者を呼ぶ前に、大家さんや管理会社に連絡しましょう。
持ち主の側で、保険を使うかどうかを判断してもらう流れになります。
連絡するときは、傷んだ場所の写真と、気づいた日付を伝えるとスムーズです。家具や家電など自分の持ち物も壊れた場合は、自分の家財の保険が使えるかも確かめておきましょう。
Q. 地震で外壁にひびが入ったときは、どうすればよいですか?
A. 地震が原因の被害は火災保険では補償されず、地震保険の対象になります。地震保険は、火災保険とセットで入る保険です。まずは保険証券を見て、地震保険に入っているかを確かめましょう。入っていれば、保険会社に連絡して手続きを聞きます。補償の中身は契約によって違うため、くわしくは契約先に確かめてください。
台風と地震が続いたときなど、原因がはっきりしない場合もあります。そのときは自分で決めつけず、写真を残したうえで保険会社に相談し、調べてもらいましょう。
まとめ
外壁塗装に火災保険が使えるのは、台風・雹・雪・落雷などの災害で外壁が壊れたときです。年月による色あせやひび割れの塗り替えは、火災保険の対象になりません。
保険金が出るかどうかは、被害の原因と契約の中身で決まります。まずは手元の保険証券を開き、補償の種類と免責金額を確かめてみてください。それだけで、自分の家で保険が使えそうかの見当がつきます。
この記事でお伝えした要点を、あらためて整理しておきます。
- 補償されるのは、風災・雹災・雪災・落雷などの災害による損害だけです
- 修理費が免責金額を超えること、被害から3年以内の請求が条件です
- 申請は契約者本人が行い、業者に請求そのものを任せないようにします
- 保険金で出るのは、被害の前の状態に戻す費用(原状回復)までです
- 経年劣化の塗り替えは、時期の目安を知って計画的に進めます
- 「保険で無料」と勧める訪問や電話の勧誘には注意が必要です
災害の被害に気づいたら、工事の前に写真を残すことが第一歩です。そのうえで保険会社や代理店に連絡し、必要な書類を聞いておくと手続きが進めやすくなります。
業者に被害を見てもらうときも、請求するのはあくまで自分だという意識を持っておきましょう。書類づくりを手伝ってもらうのはかまいませんが、判断を人任せにしないことが大切です。迷ったときは、保険会社や消費生活センターに相談できます。
一方で、保険で直せる範囲と、本当にしたい塗り替えの範囲が一致するとは限りません。外壁全体を塗り直したい場合や、塗料のグレードを上げたい場合は、その差の分が自己負担になります。
自己負担の分を少しでも抑えたいときは、保険以外の支えも調べておくと安心です。お住まいの自治体によっては、塗り替えに使える制度が用意されていることがあります。くわしくは外壁塗装の助成金の条件と申請の流れで解説しています。
保険の修理と塗り替えをまとめて頼むなら、複数の業者から見積もりをとって比べるのがおすすめです。修理の範囲や金額、自己負担になる部分の費用が業者ごとにどう違うかが見えてきます。
見積もりを比べると、説明が丁寧で、保険の範囲と自己負担の範囲を分けて示してくれる業者も見つけやすくなります。焦って一社に決めず、納得してから契約することが、損をしないいちばんの近道です。
外壁塗装の費用を、複数の業者で比べてみませんか
外壁.JP なら、お住まいの地域の塗装業者にまとめて無料で見積もりを依頼できます。金額と提案を比べてから、納得できる業者を選べます。
無料で一括見積もりを依頼する