
外壁塗装はローンで払える?種類・金利・審査と注意点
外壁塗装の費用は、ローンで分割して払えます。金利が低めのものから、住宅ローンの借り換え・上乗せ、銀行などのリフォームローンがあります。続いて、業者が紹介する信販会社のローン、カードの分割払いです。同じ100万円でも、金利と返済期間しだいで利息の総額は数万円〜数十万円変わります。
失敗しないコツは、借りる前に複数社の見積もりで工事費そのものを比べることです。そのうえで、無理なく返せる月額から借入額と期間を決めましょう。
「塗り替えの時期なのに、一度に払うのは厳しい」「貯金は教育費のために残しておきたい」と悩む方は少なくありません。業者から「ローンも組めますよ」と言われ、そのまま契約してよいか迷っている方もいるでしょう。
この記事では、外壁.JP編集部が次の点をまとめました。
- 外壁塗装に使えるローンの種類と金利の違い
- 100万円を借りたときの月々の返済額と利息の目安
- 審査の流れと、申し込むタイミング
- 業者経由のローンやクーリング・オフなどの注意点
- ローン以外で負担を軽くする方法
読み終えるころには、ご自分の家計に合った払い方を落ち着いて選べるはずです。
外壁塗装はローンで払える?使える人と考え方
外壁塗装の費用は、ローンを使って分割で払えます。大切なのは「借りられるか」より「無理なく返せるか」を先に考えることです。
この章では、ローンが向いている人・向いていない人と、借りる前の考え方を整理します。ローンの種類や月々の返済額は、このあとの章で詳しく見ていきます。
「ローンを組むのは少し不安」という方も、考え方の順番を押さえておけば、自分に合うかどうかを落ち着いて判断できます。
外壁塗装の費用はローンで分割して払える
外壁塗装は足場の設置から下地の補修、塗料の重ね塗りまで工程が多い工事です。まとまった費用がかかるため、一括で払うのが難しいときはローンで分割できます。
ローンを使う理由は「お金が足りないから」だけではありません。手元の貯金を減らしたくない、急な出費に備えて現金を残しておきたい、という理由で選ぶ方もいます。
外壁塗装に使えるローンは一つではありません。金融機関で借りるもの、塗装業者が窓口になるものなど、いくつかの方法があり、金利や手続きの手間がそれぞれ違います。
分割にすると、一度に大きなお金を出さずに済む一方で、利息の分だけ支払いの合計は増えます。月々の負担が軽く見えても、合計でいくら払うのかを意識しておくことが大切です。
まずは自分の家の工事にいくらかかりそうかを知ることが出発点です。坪数ごとの目安は外壁塗装の相場と坪数別の費用の内訳でまとめています。金額の見当がつくと、借りる額も考えやすくなります。
ローンが向いている人・向いていない人
ローンが合うかどうかは、今の家計の状況でおおよそ判断できます。塗り替えの時期が来ているのに資金が足りない人には、ローンは心強い選択肢です。
- 塗り替えの時期が来ているが、一括で払う資金が足りない人
- 教育費や医療費などの備えを崩したくない人
- 毎月の収入が安定していて、返済の見通しが立つ人
- 毎月の家計にほとんど余裕がない人
- 住宅ローンや車のローンなど、ほかの借入の返済が多い人
- 近いうちに収入が減る予定がある人
向いていない側に当てはまる場合でも、借入額を抑えたり、工事の内容を見直したりすれば負担を軽くできることがあります。あきらめる前に、条件を変えて考えてみてください。
反対に、向いている側に当てはまっても、借りられる上限まで借りるのは避けたいところです。返済は数年続くため、今の収入だけでなく、この先の出費の予定も合わせて考えておくと安心です。
劣化を先送りすると修理費が増えることもある
「お金が貯まるまで待とう」と考える方は多いと思います。ただ、塗膜(外壁の表面を守る塗料の膜)の劣化を放置すると、かえって費用が増えることがあります。
塗膜が傷むと外壁にひび割れが出やすくなり、そこから雨水が入り込みます。水が内側に回ると、塗装だけでは済まず、下地や建物の構造の補修まで必要になる場合があります。
こうなると、ローンの利息を払ってでも早めに塗り替えたほうが、結果として負担が小さく済むこともあります。
工事の範囲が広がれば、そのぶん費用もかさみます。塗り替えの目安の年数や劣化のサインは、塗料別の塗り替えの目安と劣化サインで確かめられます。サインが出ているなら、ローンも選択肢に入れて早めに検討する価値があります。
もちろん、劣化が軽いうちは急いで工事をする必要はありません。外壁の状態を専門の業者に見てもらい、いつごろ塗り替えるのがよいかを聞いてから、資金の準備を決めても遅くはありません。
借りる前に「返せる月額」から考える
ローンを考えるときは、借入額からではなく月の返済額から考えるのがおすすめです。先に「無理なく返せる月額」を決め、そこから借入額と返済期間を逆算します。
たとえば返せる月額が2万円なら、それを超える返済になる借り方は避けます。工事費が上限を超えるときは、自己資金を足す、工事の内容を見直すといった調整を考えます。この順番で考えると、借りすぎを防ぎやすくなります。
ボーナスや臨時の収入をあてにした計画は、収入が変わったときに崩れやすくなります。返せる月額は、毎月の決まった収入だけで計算しておくのが安全です。
外壁塗装に使えるローンの種類は?金利と特徴の違い
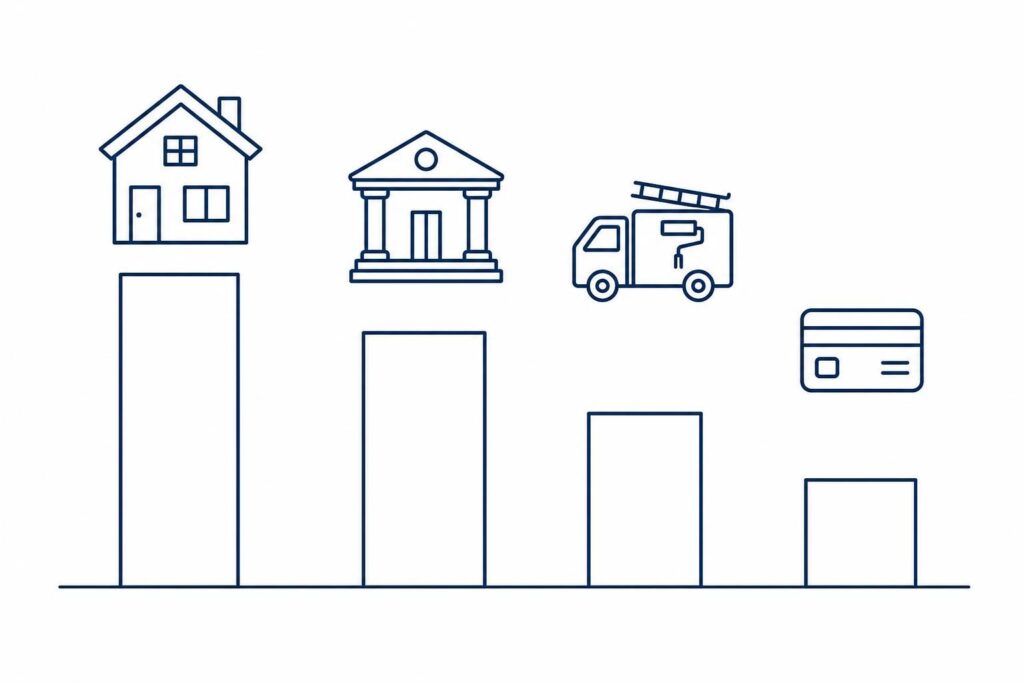
外壁塗装に使えるローンは、主に4種類です。金利が低い順に、住宅ローンの借り換え・上乗せ、リフォームローン、信販会社のローン、カードの分割払いと並びます。金利が低いものほど審査や手続きに時間がかかり、手軽なものほど金利が高めになる傾向があります。
ここでは、それぞれの特徴と向いている人を順に見ていきます。最後に表で比べますので、自分に合いそうなものの見当をつけてみてください。
住宅ローンの借り換え・上乗せ(今の金融機関に相談)
住宅ローンを返済している方は、まず今借りている金融機関に相談するのがおすすめです。借り換えや上乗せによって、塗装の工事費を住宅ローンにまとめられる場合があります。借り換えとは、今のローンを別のローンに組み直すことです。上乗せは、今のローンに工事費の分を足して借りる形を指します。
住宅ローンは家を担保(返せないときに差し出す約束をした財産)にするため、金利は低めです。そのぶん審査は丁寧に行われ、結果が出るまで時間がかかります。担保の設定や登記(法務局に権利を記録する手続き)の費用が別にかかることもあります。
工事費が数十万円ほどの場合は、手続きの費用で金利の得が薄れることもあります。工事の時期まで余裕があり、借りる額が大きい方に向いた方法です。
銀行・信用金庫などのリフォームローン(有担保と無担保)
リフォームローンは、家の修繕や改修に使い道を決めたローンです。リフォームローンには、担保を付ける有担保型と、担保なしの無担保型の2つがあります。銀行や信用金庫、ネット銀行などが取り扱っています。
有担保型は、家や土地を担保にするぶん金利が低めです。ただし、審査や担保の手続きに時間がかかります。無担保型は担保が要らないため、申し込みから借りるまでが早いのが特徴です。その代わり、金利は有担保型より高めになります。
外壁塗装の費用は、100万円前後になることが多い工事です。この程度の額なら、無担保型で手続きを軽く済ませる方も少なくありません。給与の振込口座がある銀行では、金利の優遇を受けられることもあるので、窓口で聞いてみるとよいでしょう。
塗装業者が紹介する信販会社のローン
塗装業者の中には、信販会社(分割払いを取り扱う会社)のローンを紹介してくれるところがあります。業者が窓口になって申し込めるため、手続きが簡単で早いのが一番の利点です。見積もりや契約の打ち合わせと一緒に、その場で申し込みの書類を書ける場合もあります。
一方で、金利は銀行系のローンより高めになりやすい傾向があります。手軽さの代わりに、利息の総額が増えやすいことは知っておきたい点です。
業者から勧められたときは、月々の返済額だけで決めないようにしましょう。金利や回数、総支払額を書面で見せてもらい、銀行のローンと比べてから決めると安心です。業者経由のローンの注意点は、後の章で詳しく取り上げます。
クレジットカードの分割払い・カードローン
工事代金をカードで払える業者なら、クレジットカードの分割払いも選べます。カードの分割払いやカードローンは手軽ですが、ほかのローンより金利が高めです。申し込みの手間がほとんどかからないのは利点といえます。
ただし、カードには利用できる額の上限(利用枠)があります。外壁塗装の費用は高額になりやすく、枠に収まらないことも考えられます。カードローンも同じで、借りられる額には上限があります。
なお、ローンの金利には法律で上限が決められています。利息制限法では、元本(借りたお金そのもの)の額によって上限が次のように分かれています。
- 元本10万円未満:年20%まで
- 元本10万円以上100万円未満:年18%まで
- 元本100万円以上:年15%まで
この上限を超える金利を示されたら、契約は見送ってください。手軽な方法ほど上限に近い金利になりやすいので、金利の数字は契約前に確かめておきましょう。
種類ごとの違いを表で比べる
ここまでの4種類を、金利の傾向・手続きの早さ・向いている人で比べると次のようになります。金利の低さと手続きの早さは、おおむね反対の関係にあります。具体的な金利は金融機関や商品ごとに違うため、表では傾向だけを示しています。
| 種類 | 金利の傾向 | 手続きの早さ | 向いている人 |
|---|---|---|---|
| 住宅ローンの借り換え・上乗せ | 低め | 時間がかかる | 住宅ローン返済中で、借りる額が大きい人 |
| リフォームローン(有担保) | 低め | 時間がかかる | 金利を抑えたく、工事まで余裕がある人 |
| リフォームローン(無担保) | 中くらい | 比較的早い | 100万円前後を手早く借りたい人 |
| 信販会社のローン | やや高め | 早い | 手続きの手間を減らしたい人 |
| カードの分割払い・カードローン | 高め | とても早い | 少額を短い期間で返せる人 |
迷ったときは、金利の低いほうから順に相談してみるのが一つの方法です。たとえば、今の住宅ローンの金融機関に聞き、次に無担保のリフォームローンを比べます。それでも合わなければ、業者の紹介するローンを検討する、という順番です。
- 住宅ローンを借りている金融機関に、工事費をまとめられるか電話で聞く
- 給与口座のある銀行で、無担保リフォームローンの金利と優遇条件を聞く
- 業者に、紹介するローンの金利・回数・総支払額を書面で出してもらう
- 3つを並べて、総支払額と手続きにかかる日数を比べる
外壁塗装をローンで払うと月々いくら?返済シミュレーション
外壁塗装の費用100万円をローンで払うと、月々の返済額はおよそ9千円〜3万円です。金利と返済期間の組み合わせで、利息の総額は約2万円から約46万円まで変わります。
ここでは、外壁.JP編集部で計算した返済の目安を表にまとめました。ご自身の見積もり額に置き換えて読めるよう、表の見方と計算のコツもあわせて紹介します。
100万円を借りたときの月々の返済額
下の表は、100万円を借りたときの月々の返済額と、利息の総額の目安です。金利1.5%〜8.0%と、返済期間3年・5年・10年を組み合わせて計算しています。
試算の条件は、元利均等返済(毎月の返済額が一定になる返し方)と固定金利です。保証料や事務手数料は含めていません。実際の支払いは、これより少し増えることがあります。
| 金利(年) | 3年で返す | 5年で返す | 10年で返す |
|---|---|---|---|
| 1.5% | 月28,425円 利息 約2.3万円 | 月17,310円 利息 約3.9万円 | 月8,979円 利息 約7.7万円 |
| 3.0% | 月29,081円 利息 約4.7万円 | 月17,969円 利息 約7.8万円 | 月9,656円 利息 約15.9万円 |
| 5.0% | 月29,971円 利息 約7.9万円 | 月18,871円 利息 約13.2万円 | 月10,607円 利息 約27.3万円 |
| 8.0% | 月31,336円 利息 約12.8万円 | 月20,276円 利息 約21.7万円 | 月12,133円 利息 約45.6万円 |
※借入100万円・元利均等返済・固定金利・手数料と保証料を含まない条件での、外壁.JP編集部の計算です。
たとえば金利3.0%で5年なら、月々の返済は17,969円、利息の総額は約7.8万円です。表の金額は借入額にほぼ比例します。見積もりが120万円なら、表の金額をおよそ1.2倍すると目安になります。50万円なら半分、150万円なら1.5倍と考えてください。
金利と期間で利息の総額はこれだけ変わる
返済期間を延ばすと月々の返済額は下がりますが、そのぶん利息の総額は増えます。金利3.0%で比べると、利息は3年なら約4.7万円、10年なら約15.9万円です。
月額は約2.9万円から約9,700円まで下がる一方で、利息は3倍以上にふくらみます。「月々の負担が軽い」ことと「支払いの合計が少ない」ことは別だと考えておきましょう。
金利の差も見逃せません。同じ5年でも、金利1.5%なら利息は約3.9万円、8.0%なら約21.7万円です。その差は約18万円で、借りた100万円の2割近くに当たります。
金利8.0%で10年借りると、利息は約45.6万円です。借りた額の半分近くを利息として払う計算になります。ローンを比べるときは、月額だけでなく総支払額を並べて見ることが大切です。
- 期間を延ばすと月額は下がるが、利息は増える
- 同じ5年でも、金利1.5%と8.0%で利息は約18万円違う
- 金利が高く期間が長いほど、利息の増え方が大きい
- 比べるときは月額より総支払額を見る
返済期間は「短め」と「月額の余裕」のバランスで決める
返済期間は、無理なく払える月額の範囲で、なるべく短く決めるのが基本です。短いほど利息は減ります。ただ、月額を上げすぎると、急な出費が重なったときに家計が苦しくなります。
もう一つ意識したいのが、外壁の塗り替えの周期です。外壁は10年前後で塗り替えを考える家が多くあります。返済期間がそれより長いと、次の塗り替えのときにまだ返済が残ってしまいます。
前の工事の返済と次の工事の費用が重なると、負担は一気に重くなります。返済期間は、塗り替えの周期を超えない長さに収めておくと安心です。
- 条件:借入100万円、金利3.0%、月の返済は2万円まで
- 3年:月29,081円で、予算を超える
- 5年:月17,969円で予算内。利息は約7.8万円
- 10年:月9,656円と軽いが、利息は約15.9万円
- 結論:5年なら予算に収まり、10年より利息を約8万円減らせる
自分の条件で計算するときのコツ
ご自身の条件で計算するなら、金融機関のサイトにある返済シミュレーションが手軽です。見積もり額が100万円でなくても、数字を入れ替えるだけで月額と利息の目安が分かります。
金利が「年◯%〜◯%」と幅で示されている商品は、上限の金利でも計算しておきましょう。審査の結果で金利が高めに決まっても、慌てずに済みます。
ボーナス併用払いは、毎月の返済に加えて、ボーナスの月に多めに返す方法です。毎月の返済額を抑えられますが、ボーナスが減ると負担が重くなります。収入の見通しと合わせて考えましょう。
実際の金利は、金融機関や審査の結果によって変わります。ここでの試算は目安として使い、正式な条件は金融機関から示される返済予定表で確かめてください。
外壁塗装でローンを使うメリット・デメリットは?
外壁塗装でローンを使うメリットは、適した時期に工事ができ、手元の現金も残せることです。一方で、利息の分だけ支払いが増え、返済が毎月の固定費になるというデメリットがあります。
どちらが大きいかは、家の傷み具合や家計の状況によって変わります。ここでは2つのメリットと2つのデメリットを順に整理します。自分の家に当てはめながら読んでみてください。
メリット1 劣化が進む前に工事ができる
ローンを使う一番のメリットは、お金が貯まるのを待たずに、塗り替えに適した時期に工事ができることです。外壁の塗膜(表面を守る塗料の膜)は、年月とともに少しずつ弱っていきます。
「あと2〜3年貯めてから」と考えているうちに、ひび割れやはがれが広がることもあります。傷みが進むと、塗装だけでは済まない補修が加わり、工事費そのものがふくらむおそれがあります。
ローンで先に工事を済ませれば、家の傷みを小さいうちに止められます。結果として、将来の大きな修理を避けることにつながる場合があります。
- 外壁を手でこすると白い粉がつく
- 細いひび割れがいくつも見える
- 目地(外壁材のつなぎ目)のゴムが切れている
- 前回の塗り替えから10年前後たっている
メリット2 貯金や手元資金を残せる
2つ目のメリットは、急な出費に備える現金を手元に残しておけることです。外壁塗装の費用を貯金から一度に払うと、口座の残高が大きく減ります。
その直後に家族の入院や車の故障が重なると、生活費まで足りなくなることがあります。子どもの進学を控えた家庭では、入学金などのまとまった支払いも気になるところです。
ローンで分割にしておけば、こうした備えのお金を崩さずに済みます。貯金は「いざというときの安心」として残し、工事費は月々の収入から少しずつ返すという考え方です。
工事費の全額を借りる必要はありません。たとえば半分を貯金から払い、残りをローンにする方法もあります。借入額が減れば利息も減るため、現金を残す安心と支払いの増え方のバランスがとりやすくなります。
デメリット1 利息の分だけ総支払額が増える
ローンの大きなデメリットは、一括で払うよりも、利息の分だけ支払う総額が増えることです。前の章の試算表でいうと、100万円を金利3.0%・5年で借りた場合の利息は約7.8万円です。
つまり、同じ工事に約107.8万円を払う計算になります。金利が高いローンや、返済期間が長いローンほど、この差は大きくなります。
「月々の返済額が少ないから大丈夫」と月額だけで決めると、総額の増え方に気づきにくくなります。借りる前に、利息を含めた総支払額を確かめておくことが大切です。
- 借入額をできるだけ少なくする(一部を頭金で払う)
- 無理のない範囲で返済期間を短めにする
- 金利の低い種類のローンから先に検討する
デメリット2 返済が長く家計の固定費になる
もう1つのデメリットは、毎月の返済が数年にわたる固定費として家計に残ることです。借りた時点では払える金額でも、数年のうちに暮らしの状況は変わることがあります。
たとえば転職や病気で収入が減ると、同じ返済額でも重く感じるようになります。住宅ローンや車のローンを返している家庭では、返済が重なり、毎月の余裕がさらに小さくなります。
また、変動金利(世の中の金利に合わせて見直される金利)のローンには注意が必要です。金利が上がると、返済額や利息が増えることがあります。
返済期間が長いほど、こうした変化に出会う可能性も高くなります。塗り替えの周期より返済が長いと、次の工事のときに前のローンがまだ残っていることもあります。期間は、月額の軽さだけでなく、先々の暮らしの予定と合わせて決めましょう。
- ほかのローンと合わせた毎月の返済額はいくらか
- 収入が減っても返し続けられる金額か
- 金利は固定か変動か
- 次の塗り替えまでに返し終わる期間か
メリットとデメリットを比べて、それでも早めの工事に価値があると感じるなら、ローンは心強い手段になります。迷う場合は、まず見積もりを取って工事費を把握し、返済の計画を立ててから判断すると安心です。
外壁塗装ローンの審査と申し込みの流れは?
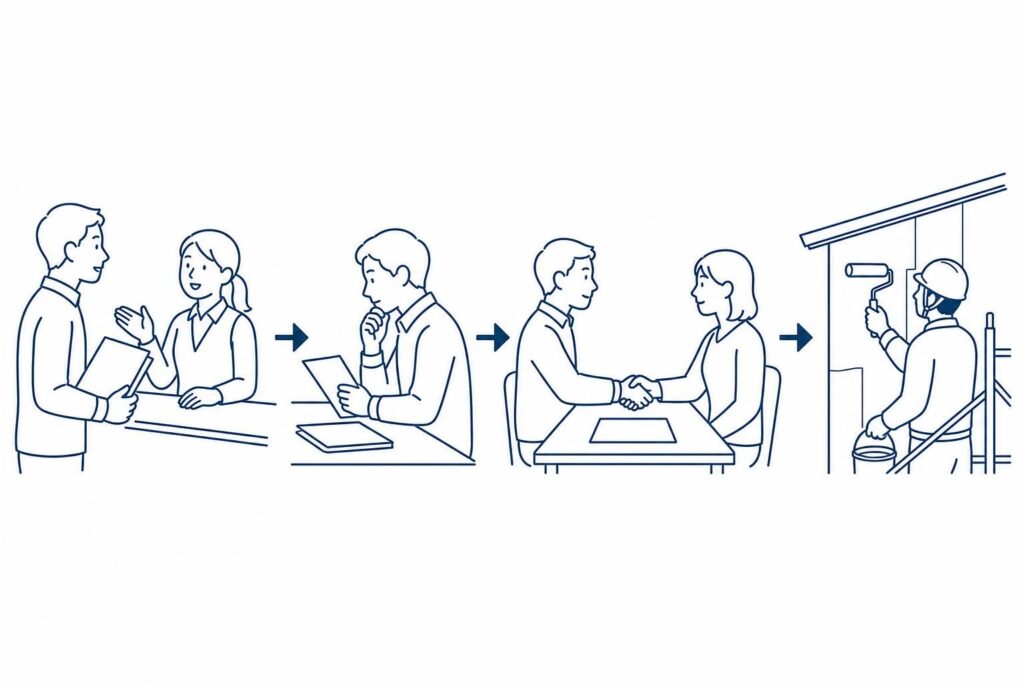
外壁塗装ローンは、見積もりで金額を固めてから、事前審査・本審査・契約へと進むのが基本の流れです。工事が始まる前に申し込むことが大切で、日程には余裕を持たせておくと安心です。
ここでは、審査で見られる点、用意する書類、申し込みから支払いまでの流れを順に説明します。初めてローンを組む方でも、全体の見通しが立つようにまとめました。
審査で見られる主なポイントは?
ローンの審査では、「この人は最後まで無理なく返せるか」という点が見られます。そのため、収入の安定や、ほかの借入の状況などが確かめられます。
主に見られるのは、次のような項目です。金融機関ごとに重視する点は違いますが、おおまかな傾向として知っておくと準備がしやすくなります。
- 年収と勤続年数(収入が安定しているか)
- 年齢(完済するときの年齢)
- ほかの借入と、その返済の状況
- 過去の返済の遅れ(信用情報の記録)
- 借入額と返済期間のバランス
信用情報(ローンやカードの利用・返済の記録)には、過去の支払いの遅れなども残ります。スマートフォンの分割払いの遅れが記録されている例もあるため、心当たりがあれば早めに整理しておきましょう。
また、車のローンやカードローンを返済中の場合は、合計の返済額が年収に対して重すぎないかも見られます。借入額を少し下げたり期間を見直したりすると、通りやすくなることがあります。
年金暮らしの方も、年金収入で申し込める商品があります。ただし、完済時の年齢に上限を設けている商品が多いため、返済期間を決める前に条件を確かめておくと安心です。
申し込みに必要な書類の例は?
申し込みには、本人確認と収入の証明、それに工事の内容が分かる書類が求められるのが一般的です。工事の見積書が要る点は、外壁塗装ローンならではの特徴といえます。
- 本人確認書類(運転免許証・マイナンバーカードなど)
- 収入を証明する書類(源泉徴収票・確定申告書など)
- 工事の見積書や工事請負契約書
- 有担保型の場合は、登記に関する書類など
必要な書類は金融機関や商品によって違います。相談の段階で一覧をもらい、そろえるのに時間がかかるものから先に用意しておくと、手続きがスムーズに進みます。
自営業の方は、確定申告書を数年分求められることもあります。会社員の方も、転職したばかりの場合は追加の書類が要ることがあるので、早めに確かめておきましょう。
申し込みから融資までの流れは?
申し込みから融資までは、見積もり→事前審査→本審査→契約→工事→支払いの順に進みます。事前審査(仮審査)は、借りられる見込みを先に確かめる簡単な審査のことです。
事前審査から融資までの期間は、無担保型なら数日〜2週間ほどが一つの目安です。有担保型は担保の手続きがある分、さらに長くかかることがあります。
ただし、期間は金融機関や時期によって変わります。工事の日程を決める前に、どのくらいかかりそうかを窓口で聞いておくと計画が立てやすくなります。
なお、本審査では事前審査のあとに変わった点がないかも確かめられます。審査の途中で別のローンを組んだり、工事の金額を大きく変えたりすると、結果に影響することがあるので気をつけましょう。
ローンは工事の契約前・着工前に申し込むのがよい?
外壁塗装ローンは、工事が始まる前、できれば工事の契約前に申し込むのがおすすめです。工事が終わったあとでは使えないローンが多いためです。
先にローンの見通しを立てておけば、借りられる額に合わせて工事の内容を調整することもできます。工事の契約を先に結んでから審査に落ちると、支払いの手段に困ってしまうおそれがあります。
- 複数社の見積もりを比べる期間を、余裕を持ってとっておく
- 事前審査の結果が出てから、工事の契約を結ぶ
- 審査に落ちたときに備え、着工日を詰めすぎない
工事そのものにかかる日数は、外壁塗装の期間は何日?工程別の日数と延びる理由で詳しく紹介しています。ローンの手続きと工事の日数を合わせて考えると、無理のない予定を組みやすくなります。
外壁塗装のローンで失敗しないための注意点は?
外壁塗装のローンで失敗しないコツは、借りる前に工事費を比べ、総支払額と契約の条件を書面で確かめることです。金利だけを見て選ぶと、思わぬ費用や急ぎの契約で後悔することがあります。ここでは、契約の前に確かめておきたい4つの点をまとめます。
借りる前に見積もりを比べて借入額を減らすには?
いちばん効果が大きいのは、借入額そのものを減らすことです。借りるお金が少ないほど、利息も月々の返済も小さくなります。金利を少し下げる工夫より、工事費を見直すほうが負担は軽くなりやすいです。
そのために、2〜3社から見積もりをとって比べます。同じ家でも、塗料の種類や塗る回数、足場の組み方で金額は変わります。1社だけの見積もりでは、その金額が高いのか安いのか判断できません。
比べるときは、合計の金額だけでなく中身を見ます。不要な工事が入っていないか、「一式」とだけ書かれた項目が多くないかを確かめましょう。見方のくわしい手順は、外壁塗装の見積もりの見方|確認する7項目と相見積もりのコツで解説しています。
- 2〜3社に、同じ条件(塗る場所・塗料の希望)で見積もりを頼む
- 塗料の名前、塗る回数、塗る面積が書かれているかを見る
- 「一式」の項目は、何が含まれるかを質問する
- 金額が決まってから、借入額と返済期間を考える
- 値引きの理由や、工事後の保証の内容も聞いておく
業者が勧めるローンは何を確かめればいい?
業者が窓口になるローンでは、金利(実質年率)・返済の回数・総支払額の3つを書面で確かめることが大切です。説明の場では「月々◯円で塗れます」と、月の金額だけを見せられることがよくあります。
月々の金額が小さく見えても、回数が多ければ利息は増えます。実質年率(利息に手数料なども含めた年あたりの割合)が何%か、合計でいくら払うのかを数字で見てください。口頭の説明だけで決めず、申込書や契約書に書かれた数字で判断しましょう。分からない言葉があれば、署名の前にその場で聞いてかまいません。
また、「今日契約すれば値引きします」と急がされることもあります。その場では決めず、いったん持ち帰りましょう。ほかの業者の見積もりや、銀行などのローンと比べてから決めても遅くはありません。急かす理由をはっきり説明できない業者には、慎重になったほうが安心です。
訪問販売の分割契約はクーリング・オフできる?
訪問販売で結んだ契約は、書面を受け取ってから8日以内ならクーリング・オフ(無条件で解約できる制度)ができます。工事の契約だけでなく、その代金を払うための個別クレジット(業者経由の分割払いの契約)も対象です。くわしい条件は国民生活センターのクーリング・オフの解説で確かめられます。
たとえば、突然訪ねてきた業者に「外壁が傷んでいる」と言われ、その日に分割払いで契約したとします。あとで不安になったときも、期間内であれば解約の手続きができます。手続きは書面などで行い、送った記録を残しておくと安心です。
- 受け取った契約書の日付を確かめる
- 工事の契約とクレジットの契約の両方を見直す
- 解約の通知は、記録が残る方法で送る
- 迷ったら消費者ホットライン188に相談する
どう動けばよいか分からないときは、ひとりで抱え込まないことが大切です。消費者ホットライン188に電話すると、近くの消費生活センターなどにつないでもらえます。
保証料・手数料・繰り上げ返済の条件はなぜ見るの?
ローンの負担は金利だけで決まるわけではなく、金利とは別にかかる保証料や事務手数料も総支払額に含めて比べる必要があります。金利が低く見えても、こうした費用を足すと差が縮まることがあります。
保証料は、保証会社に返済を保証してもらうための費用です。事務手数料は、契約の手続きにかかる費用です。どちらも、金利に含まれる商品と、別に払う商品があります。比べるときは、すべてを足した合計の金額で見ましょう。
繰り上げ返済(予定より早く多めに返すこと)の条件も見ておきます。ボーナスなどで余裕ができたときに早く返せれば、利息を減らせます。ただし、手数料がかかる商品や、1回に返せる金額に下限がある商品もあります。借りたあとの返し方まで考えておくと、無理のない返済につながります。
- 保証料は金利に含まれるか、別に払うか
- 事務手数料はいくらか
- 繰り上げ返済に手数料がかかるか
- 1回に繰り上げて返せる金額の下限はあるか
ローン以外に外壁塗装の負担を軽くする方法は?
ローン以外の方法は、助成金・住宅ローン控除・火災保険・工事のまとめ方の4つです。どれも借入額を減らすことにつながるので、ローンを組む前に使えるものがないか確かめておきましょう。
借りる額が少なくなれば、毎月の返済額も利息の総額も小さくなります。ここでは、それぞれの仕組みと、確かめるときのポイントを順に見ていきます。
自治体の助成金・補助金を調べる
自治体によっては、外壁塗装に助成金を出しているところがあります。対象になりやすいのは、遮熱塗料や断熱塗料など、省エネにつながる塗装です。
遮熱塗料(日差しの熱をはね返して室温の上昇をおさえる塗料)を使う工事などが、条件に当てはまることがあります。助成の有無や金額、条件は自治体ごとに違います。お住まいの自治体のホームページや窓口で、最新の情報を確かめてください。
気をつけたいのは、申請のタイミングです。多くの場合、工事を始める前に申請し、決定を受けてから着工する決まりになっています。契約や着工のあとでは対象外になることもあるため、見積もりの段階で調べておくと安心です。
また、予算の上限に達すると受付が締め切られることもあります。年度の初めに募集が始まる例が多いので、塗り替えを考え始めた時点で確かめておくと、工事の日程も組みやすくなります。
申請の流れや注意点は、外壁塗装の助成金の条件と申請の流れで詳しくまとめています。
住宅ローン控除(リフォーム)の対象になるか確かめる
ローンを使ってリフォームをすると、税金が軽くなる制度を使えることがあります。それが住宅ローン控除(増改築等の住宅借入金等特別控除)です。
国税庁の説明では、返済期間10年以上のローンで、工事費が100万円を超えるなどの条件を満たすリフォームが対象です。年末のローン残高の0.7%が、所得税から差し引かれます(国税庁|増改築等をした場合(住宅借入金等特別控除))。
ただし、外壁塗装だけで対象の工事に当たるとは限りません。控除を受けるには、増改築等工事証明書(対象の工事だと証明する書類)が必要になる場合があります。この証明書が取れるかどうかを、契約前に業者や税務署へ確かめておきましょう。
台風などの被害なら火災保険が使えることがある
外壁の傷みが災害によるものなら、火災保険が使える場合があります。台風・雹(ひょう)などで外壁が壊れたときは、修理費が保険から出ることがあります。
一方で、年月がたって自然に傷んだ経年劣化は、保険の対象外です。色あせやチョーキング(壁をさわると白い粉がつく状態)は、ふつうは経年劣化に当たります。
台風のあとにひびや欠けを見つけたら、まず写真を撮っておきましょう。そのうえで、加入している保険の契約内容を見直し、保険会社や代理店に相談するのが近道です。被害から時間がたつと、災害によるものか判断しにくくなるため、早めに連絡しましょう。
「保険で無料になる」と強く勧める業者には、慎重に向き合ってください。
足場を共有する工事をまとめる
足場が要る工事は、同じ時期にまとめると負担を減らせます。屋根の塗装や雨どいの修理を外壁塗装と同時に行えば、足場代を一度で済ませられます。
足場は、組むたびに費用がかかります。外壁と屋根を別々の年に工事すると、そのたびに足場代を払うことになります。
- 屋根の塗装
- 雨どいの修理や交換
- 外壁の目地(すき間を埋めるゴム状の材料)の打ち替え
- ベランダの防水工事
見積もりをとるときに、「足場があるうちに直したほうがよい所はありますか」と聞いてみてください。全体の工事費を見たうえで、ローンで借りる額を決めると無駄がありません。
よくある質問
外壁塗装のローンについて、よくいただく質問に短くお答えします。商品によって条件が違う部分は、借りる金融機関に確かめてください。
期間や年齢の条件、審査の通りやすさは、同じ種類のローンでも金融機関ごとに差があります。気になる点はメモにまとめておき、相談のときに一度に聞くと手間が省けます。
Q. 外壁塗装のローンは何年まで組めますか?
A. 返済期間の上限は、ローンの商品によって違います。担保のいらない無担保型のリフォームローンでは、10〜15年ほどまでとする例が多く見られます。ただし、塗り替えの周期を超えない期間で組むと安心です。
外壁の塗り替えは、10年前後でまた必要になることが多い工事です。返済が長すぎると、次の塗り替えの時期にまだ前の返済が残ってしまいます。期間を延ばすほど月々の負担は軽くなりますが、利息の総額は増えます。上限いっぱいで組む前に、短めの期間でも返せる月額かどうかを一度計算してみてください。
ボーナスの月に多めに返す方法も、月々の負担を抑える工夫の一つです。
Q. 年金暮らしでもローンを組めますか?
A. 年金収入だけで申し込めるローンもあります。一方で、完済するときの年齢に上限を設けている商品が多いため、年齢によっては組める期間が短くなります。
期間が短くなると、そのぶん月々の返済額は上がります。年金の受取額と毎月の生活費を並べて、無理なく返せる額を先に出しておくと安心です。申し込めるかどうか、何年まで組めるかは、金融機関の窓口で確かめてください。訪問した業者から分割払いを勧められた場合も、その場では決めずに家族と相談しましょう。
Q. 審査に落ちたらどうすればいいですか?
A. まずは条件を見直して、もう一度考えてみましょう。借入額を減らす、返済期間を見直す、ほかの借入を整理するといった方法があります。
借入額を減らすには、工事の内容と金額を見直すのが近道です。複数社の見積もりを比べると、同じ工事でも金額に差が出ることがあります。また、短い期間に何社ものローンへ続けて申し込むと、審査で不利になることがあります。申し込みの記録が信用情報(ローンやカードの利用の記録)に残るためです。
落ちた理由を考えてから、次の申し込み先を選ぶのがおすすめです。
Q. 工事の途中で追加費用が出たら、ローンに足せますか?
A. ローンの契約をしたあとに、借りる額を増やすのは難しいことが多いです。そのため、見積もりの段階で追加工事が出たときの条件を確かめておくことが大切です。
外壁塗装では、足場を組んでから下地の傷みが見つかることがあります。たとえば、ひび割れの補修や、傷んだ板の交換が増えるような場合です。どんなときに追加費用がかかるのか、おおよその金額はいくらかを、契約の前に書面で聞いておきましょう。
手元に少し予備のお金を残しておくと、追加の出費があっても慌てずに済みます。
まとめ
外壁塗装の費用は、ローンを使って分割で払えます。失敗しないコツは、借りる前に見積もりを比べて工事費を確かめ、無理なく返せる月額から借入額と期間を決めることです。
使えるローンは大きく4つです。住宅ローンの借り換え・上乗せと、銀行などのリフォームローンがあります。さらに、塗装業者が紹介する信販会社のローンと、カードの分割払いもあります。金利はおおむねこの順に高くなり、手続きの手軽さは逆の順になりやすい傾向です。
同じ100万円を借りても、金利と返済期間の組み合わせで利息の総額は数万円から数十万円まで変わります。月々の返済額だけでなく、最後までに払う総額で比べることが大切です。
- 外壁塗装の費用はローンで分割して払える
- 金利は住宅ローン系、リフォームローン、信販会社、カードの順に高くなりやすい
- 金利と期間の違いで、利息の総額は数万〜数十万円変わる
- ローンは工事の着工前に申し込み、総支払額を書面で確かめる
- 訪問販売で結んだ契約と分割払いはクーリング・オフできる場合がある
- 借りる前に複数社の見積もりを比べ、借入額そのものを減らす
業者から「月々◯円で塗れます」と勧められたときこそ、いったん持ち帰って考える時間をとりましょう。金利(実質年率)、返済回数、総支払額の3つを書面で見れば、ほかのローンと公平に比べられます。
そして、利息を減らすいちばん確かな方法は、借りる金額を小さくすることです。工事の内容と金額を複数の業者で比べれば、不要な工事や割高な見積もりに気づきやすくなります。
まずは、毎月の手取りと支出を書き出して「返せる月額」を出してみてください。次に、何社かの見積もりで工事費の相場をつかむと、借りるべき金額と期間が自然と見えてきます。
外壁塗装の費用を、複数の業者で比べてみませんか
外壁.JP なら、お住まいの地域の塗装業者にまとめて無料で見積もりを依頼できます。金額と提案を比べてから、納得できる業者を選べます。
無料で一括見積もりを依頼する